Acheter dans le neuf donne accès à des dispositifs qui n'existent pas dans l'ancien, et qui peuvent représenter plusieurs dizaines de milliers d'euros d'économie. Voici les principaux, expliqués simplement. Notre rôle est de vérifier lesquels s'appliquent à votre situation.
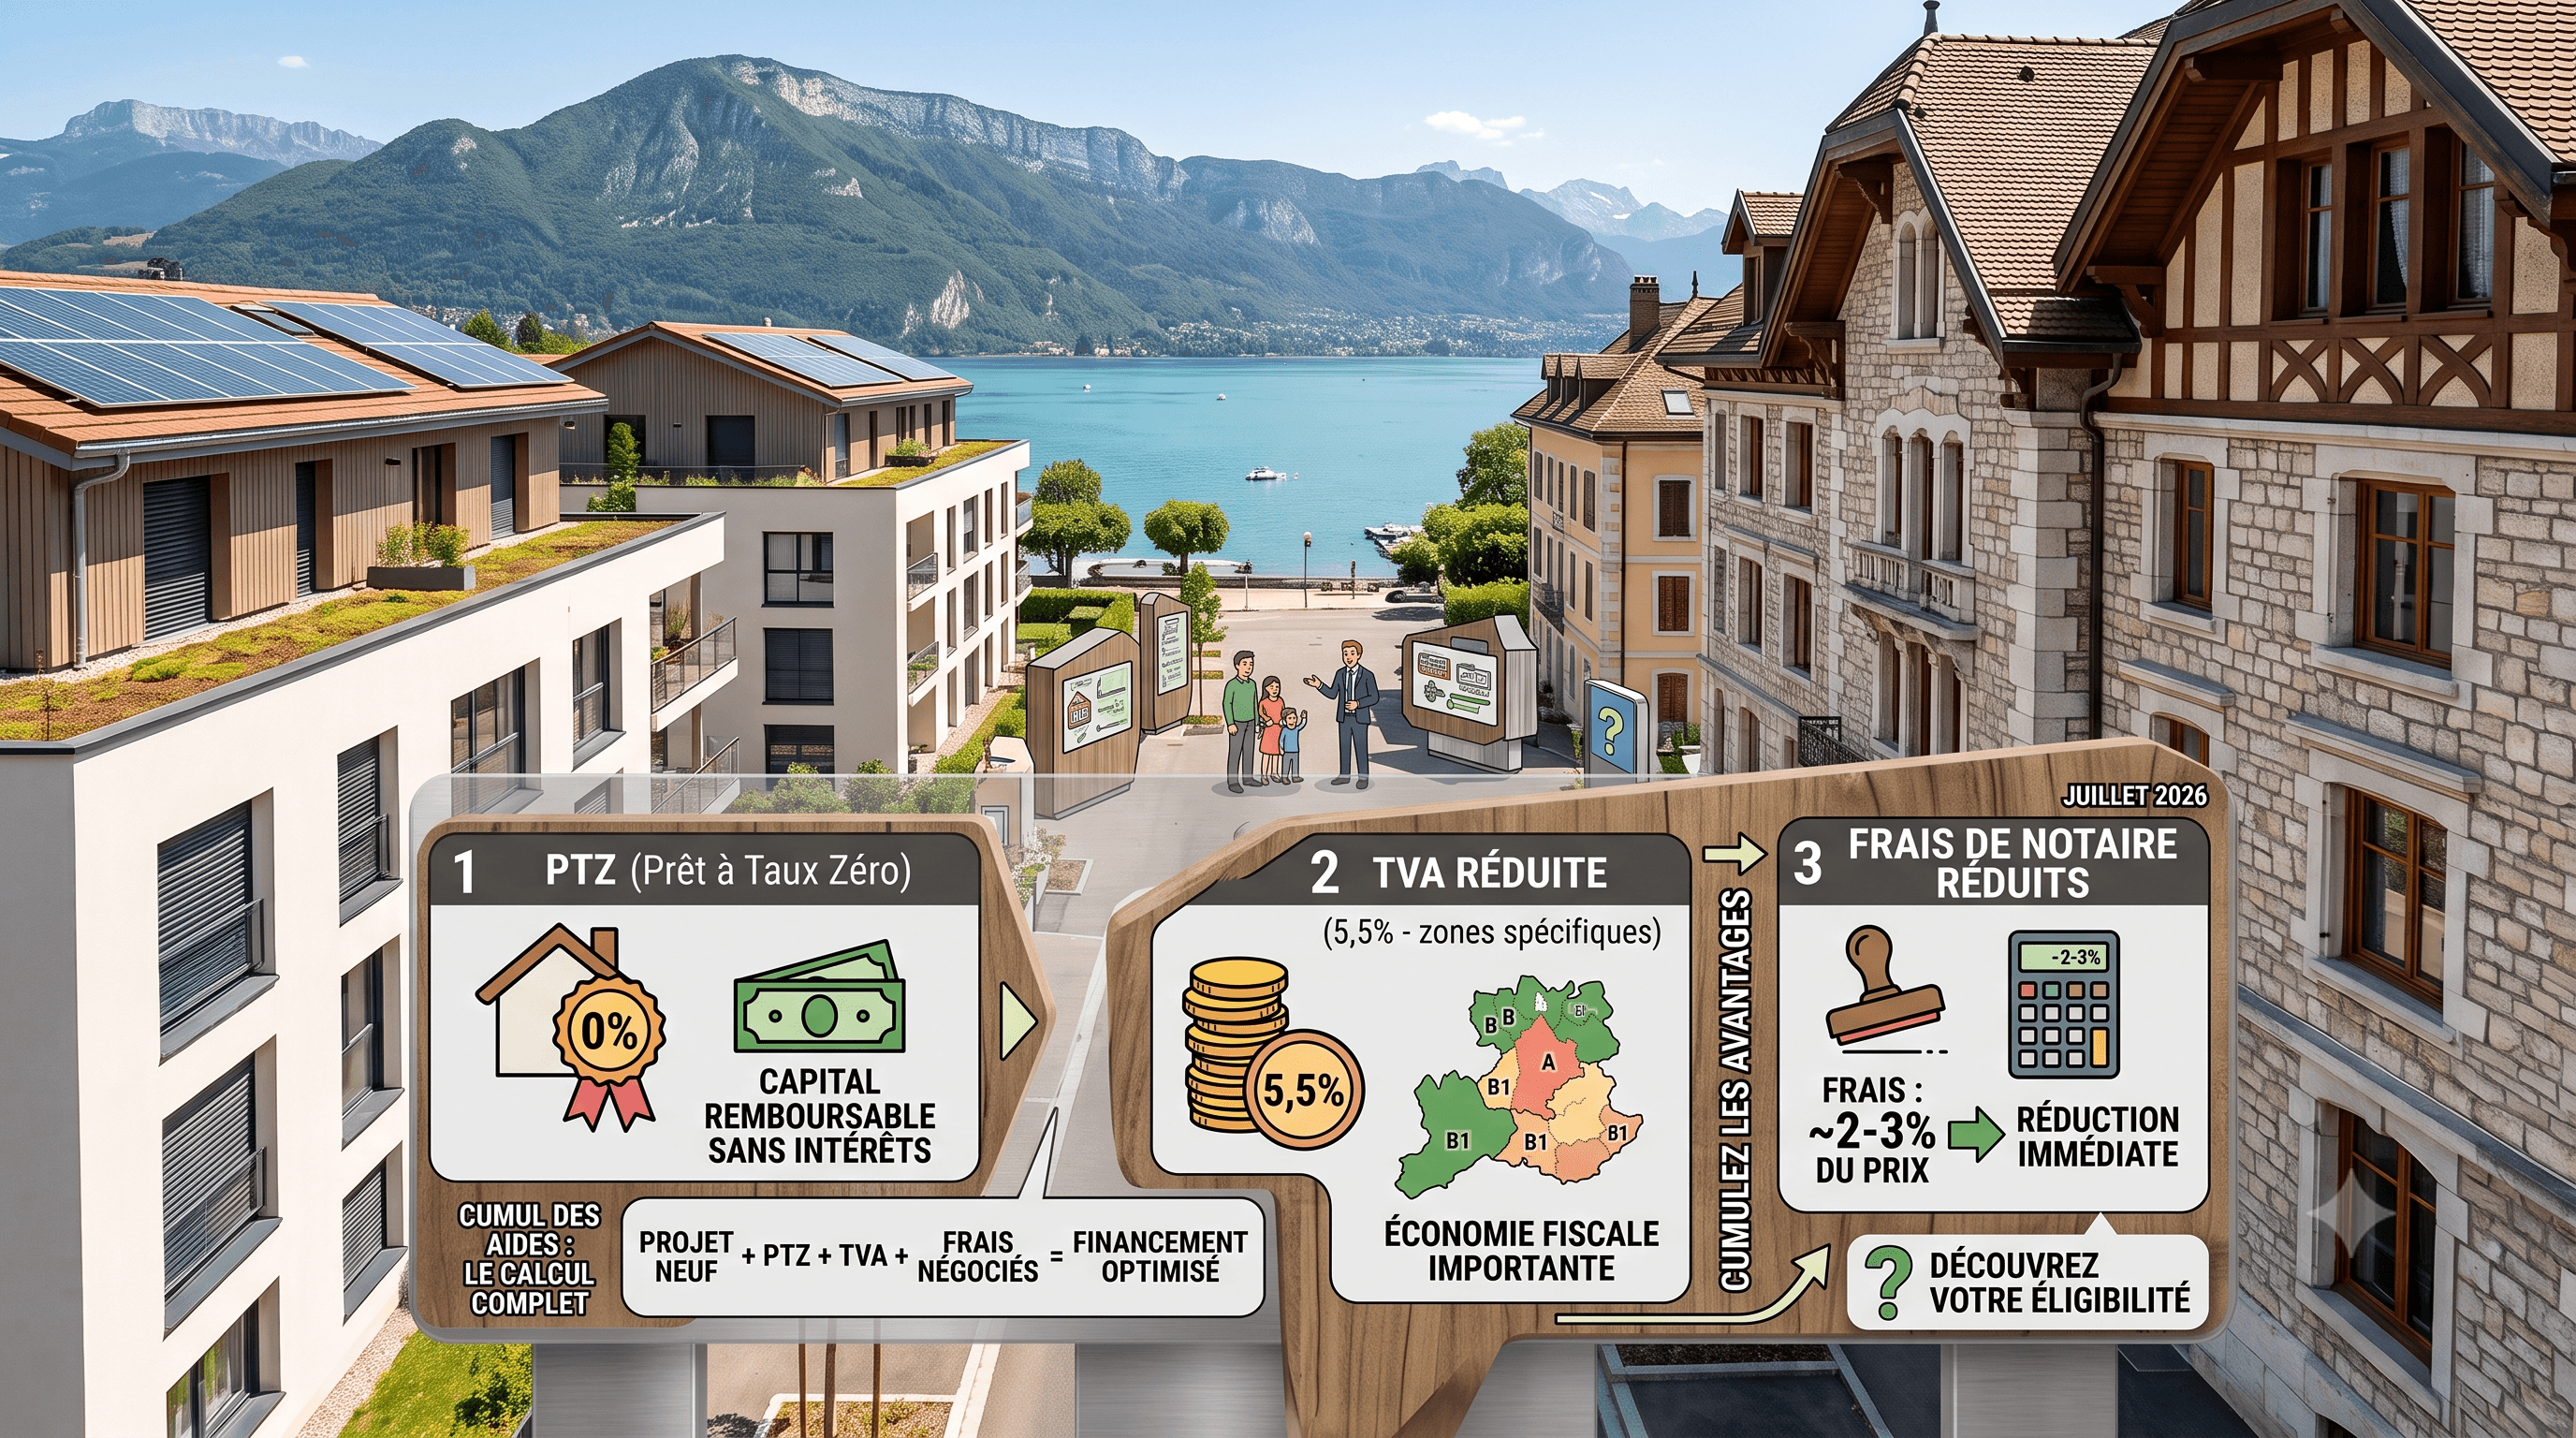
Le Prêt à Taux Zéro (PTZ)
Le PTZ est un prêt sans intérêts, accordé sous conditions de ressources, pour financer une partie de votre résidence principale. Il est réservé principalement aux primo-accédants (ceux qui n'ont pas été propriétaires de leur résidence principale durant les deux dernières années).
Points clés :
- Il finance une quote-part du prix (le pourcentage dépend de la zone géographique et de vos revenus).
- Annecy et sa région sont en zone tendue, ce qui ouvre droit à un PTZ plus avantageux.
- Il vient compléter votre prêt principal, il ne le remplace pas.
- Le remboursement peut être différé (vous commencez à rembourser plus tard).
La TVA réduite à 5,5 %
Normalement, un logement neuf est vendu avec une TVA à 20 %. Dans certaines zones (proches des quartiers en rénovation urbaine, dispositifs spécifiques), la TVA peut être ramenée à 5,5 % pour un achat en résidence principale, sous conditions de ressources.
Concrètement, sur un appartement affiché à 300 000 € TTC, la différence entre 20 % et 5,5 % de TVA peut dépasser 30 000 €. Certains de nos programmes proposent des lots éligibles : la grille de prix indique alors deux montants selon le taux de TVA applicable.
Les frais de notaire réduits
Dans le neuf, les frais de notaire (on parle plus justement de « frais d'acquisition ») sont d'environ 2 à 3 % du prix, contre 7 à 8 % dans l'ancien. Sur un bien à 350 000 €, l'économie est de l'ordre de 15 000 à 20 000 €. Ce n'est pas le seul poste où le neuf reprend l'avantage : nous comparons tout (frais, charges, énergie) dans Neuf vs ancien : le vrai calcul.
Les dispositifs pour investir
Si votre projet est un investissement locatif, d'autres leviers existent (nous les détaillons dans un article dédié) :
- LMNP (Loueur Meublé Non Professionnel)
- Nue-propriété (prix d'acquisition décoté)
- Logement Locatif Intermédiaire (LLI)
- Dispositifs de type Pinel selon les programmes éligibles
Un exemple concret
Prenons un couple primo-accédant à Annecy, avec un apport et des revenus corrects, qui achète un T3 neuf éligible :
- Prix de base : 350 000 € TTC
- TVA réduite applicable : − 25 000 € environ
- PTZ mobilisé sur une partie du financement : allègement de la mensualité
- Frais d'acquisition réduits : − 18 000 € par rapport à l'ancien
Au total, plusieurs dizaines de milliers d'euros d'écart, qui changent souvent la faisabilité d'un projet.
Comment savoir à quoi vous avez droit ?
Chaque situation est différente : revenus, composition du foyer, apport, zone, type de projet. Plutôt que de vous perdre dans les textes, utilisez notre simulateur pour une première estimation, puis échangez avec un conseiller qui vérifiera votre éligibilité réelle et vous proposera les biens correspondant à votre budget.
Bon à savoir : une simulation mal renseignée (apport oublié, aide familiale non comptée) peut vous faire passer à côté de biens accessibles. Prenez quelques minutes pour tout indiquer, ou faites-le avec nous.
Un projet dans le neuf ?
Échangez avec un conseiller ou estimez votre bien actuel.